Domain geld-zählen.de kaufen?
Wir ziehen mit dem Projekt
geld-zählen.de um.
Sind Sie am Kauf der Domain
geld-zählen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geld-zählen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Persen Verlag Die Währung Euro kennenlernen: MünzenDas Thema Geld ist in vielen Alltagssituationen präsent und für die Teilhabe am gesellschaftlichen Leben von großer Bedeutung. Mit der Unterrichtseinheit Die Währung Euro kennenlernen: Münzen vermitteln Sie Ihren Schülern das erste Grundwissen für den Umgang mit Geld. Die Arbeitsunterlagen starten mit einer einführenden Geschichte und gehen über in spielerische Aufgabenstellungen, die in 3 Differenzierungsstufen unterteilt sind. Die zahlreichen Bilder der Euro-Münzen sorgen für eine nachhaltige Einprägung bei den Schülern und können zusätzlich optimal für Domino- und Memoryspiele genutzt werden.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münzen-Vitrinen für 2-Euro-MünzenMünzen-Vitrinen für 2-Euro-Münzen , Vitrine für 40 St. 2-Euro-Münzen , > , Erscheinungsjahr: 20170410, Produktform: NonBook, Abbildungen: mit Abbildung, Fachschema: Geld / Münze~Münze~Numismatik~Non Books / Sammelalben, Warengruppe: NB/Sammlerkataloge, Fachkategorie: Antiquitäten und Sammelobjekte, Text Sprache: ger, UNSPSC: 44201900, Warenverzeichnis für die Außenhandelsstatistik: 44201900, Sender’s product category: NONBO, Verlag: SAFE Schwäbische Albumfab, Verlag: SAFE Schwäbische Albumfab, Verlag: SAFE Schwäbische Albumfab, Warnhinweis für Spielzeuge: kein Warnhinweis erforderlich, Länge: 409, Breite: 272, Höhe: 52, Gewicht: 1410, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,37,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
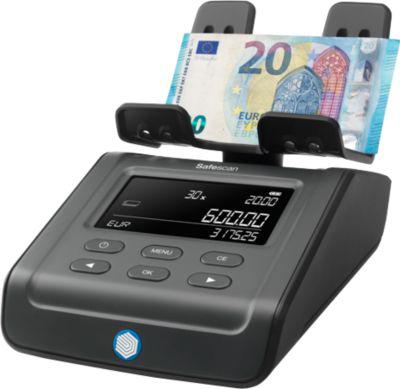
Geldwaage Safescan 6165 G3, für Münzen & Banknoten, 13 vorinstallierte Währungen, Additions- & DruckfunktionDie Geldwaage 6165 G3 von Safescan Safescan bietet Ihnen gegenüber des Modells 6165 einen neuen Prozessor, ein neues Design sowie ein neues Display. Wenn Sie Wert auf Qualität und einwandfreie Arbeitsprozesse legen, ist die Geldwaage für Sie wie geschaffen. Die zahlreichen Funktionen wie bspw. eine automatische Additions-Funktion oder eine Bankfunktion erleichtern den Arbeitsalltag und schaffen Kapazität für andere Dinge. So ist es möglich, den Betrag der gezählten Münzen oder Banknoten nach deren Entnahme automatisch zum Gesamtbetrag zu addieren. Ebenso kann der zu Arbeitsbeginn vorliegende Ausgangsbetrag eingestellt werden, welcher von der Geldwaage automatisch vom am Ende des Arbeitstages bestehenden Gesamtbetrag abgezogen wird. Die in Schwarz gehaltene Waage ist zuverlässig und zügig, wenn es um das Zählen des Kasseninhaltes im Geschäftsalltag geht. Innerhalb von zwei Minuten ist die Bargeldzählung von Münzen, Münzrollen sowie Banknoten(bündel) vollständig abgeschlossen. Insgesamt 13 Währungen sind im Erkennungssystem der 6165 bereits vorinstalliert. Neue und alte Banknoten der Währungen werden problemlos zusammen erfasst. Die Zählung wird über das kontrastreiche, 4,1 Zoll große LCD-Display mit Uhrenanzeige in Echtzeit angezeigt. Sie erhalten die mit 3 Jahren Garantie versehene Geldwaage 6165 G3 von Safescan inklusive Netzteil, USB-Kabel, Geldschein-Ablageplattform, Münzschale und mehrsprachiger Kurzanleitung. Durch den integrierten USB-Anschluss können Sie die Zählresultate bequem auf den PC oder ein Notebook exportieren, der ebenfalls vorhandene RJ-10 Anschluss ermöglicht den unkomplizierten Ausdruck der Ergebnisse. Produkthighlights: * Kompakte Geldwaage für Münzen und Münzrollen sowie für Banknoten und Banknotenbündel * Die Geldwaage 6165 G3 bietet Ihnen gegenüber der 6165 einen neuen Prozessor sowie ein neues Design und Display * Erfasst zuverlässig den gesamten Kasseninhalt innerhalb von nur 2 Minuten * Zählt alte und neue Versionen von Banknoten zusammen * 13 vorinstallierte Währungen (Euro, US-Amerikanische Dollar, Britisches Pfund, Schweizer Franken, Polnische Złoty, Ungarische Forint, Tschechische/Norwegische/Schwedische/Dänische Kronen, Australische Dollar, Bulgarische Lew, sowie Rumänische Leu) – kostenlose Währungsaktualisierungen verfügbar * Großes, kontrastreiches 4,1″ LCD-Display mit Uhrenanzeige in Echtzeit * Dank besonders leisem Betrieb ideal für die Verwendung in BürosFunktionen: * Praktische Auto-Add-Funktion für automatisches Addieren der gezählten Münzen/Banknoten zum Gesamtbetrag nach deren Entnahme aus Münzfach bzw. Ablageplattform * Bankfunktion zur Subtraktion eines Ausgangsbetrags vom gezählten Gesamtergebnis * Senden-/Drucken-Funktion durch integrierte USB-Schnittstelle für PC und RJ-10 DruckeranschlussWeitere Details: * Passender wiederaufladbarer Lithium-Akku LB-205 des Herstellers für den mobilen Einsatz optional erhältlich * Lieferung inkl. Netzteil, USB-Kabel, Geldschein-Ablageplattform, Münzschale und mehrsprachiger Kurzanleitung * Anschlüsse: Netzstecker, USB und RJ-10 * Spannung: 12 V / 0,5 A * Maße: L 226 x B 142 x H 76 mm * Farbe: schwarz * Gewicht: 540 g * Garantie: 3 Jahre284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Persen Verlag Münzen und Scheine zählenWie lässt sich Geld am einfachsten zählen? Um Kindern und Jugendlichen mit dem Förderschwerpunkt geistige Entwicklung beim Umgang mit Geld und dem Bezahlen zu helfen, ist ein strukturierter Einstieg in einfachen, aber spezifischen Schritten notwendig. Mit dem Material dieser Unterrichtseinheit lernen Ihre Schülerinnen und Schüler Münzen und Scheine zu zählen.15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Die Währung Euro kennenlernen: MünzenDas Thema Geld ist in vielen Alltagssituationen präsent und für die Teilhabe am gesellschaftlichen Leben von großer Bedeutung. Mit der Unterrichtseinheit Die Währung Euro kennenlernen: Münzen vermitteln Sie Ihren Schülern das erste Grundwissen für den Umgang mit Geld. Die Arbeitsunterlagen starten mit einer einführenden Geschichte und gehen über in spielerische Aufgabenstellungen, die in 3 Differenzierungsstufen unterteilt sind. Die zahlreichen Bilder der Euro-Münzen sorgen für eine nachhaltige Einprägung bei den Schülern und können zusätzlich optimal für Domino- und Memoryspiele genutzt werden.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münzen-Vitrinen für 2-Euro-MünzenMünzen-Vitrinen für 2-Euro-Münzen , Vitrine für 40 St. 2-Euro-Münzen , > , Erscheinungsjahr: 20170410, Produktform: NonBook, Abbildungen: mit Abbildung, Fachschema: Geld / Münze~Münze~Numismatik~Non Books / Sammelalben, Warengruppe: NB/Sammlerkataloge, Fachkategorie: Antiquitäten und Sammelobjekte, Text Sprache: ger, UNSPSC: 44201900, Warenverzeichnis für die Außenhandelsstatistik: 44201900, Sender’s product category: NONBO, Verlag: SAFE Schwäbische Albumfab, Verlag: SAFE Schwäbische Albumfab, Verlag: SAFE Schwäbische Albumfab, Warnhinweis für Spielzeuge: kein Warnhinweis erforderlich, Länge: 409, Breite: 272, Höhe: 52, Gewicht: 1410, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,37,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geldwaage Safescan 6165 G3, für Münzen & Banknoten, 13 vorinstallierte Währungen, Additions- & DruckfunktionDie Geldwaage 6165 G3 von Safescan Safescan bietet Ihnen gegenüber des Modells 6165 einen neuen Prozessor, ein neues Design sowie ein neues Display. Wenn Sie Wert auf Qualität und einwandfreie Arbeitsprozesse legen, ist die Geldwaage für Sie wie geschaffen. Die zahlreichen Funktionen wie bspw. eine automatische Additions-Funktion oder eine Bankfunktion erleichtern den Arbeitsalltag und schaffen Kapazität für andere Dinge. So ist es möglich, den Betrag der gezählten Münzen oder Banknoten nach deren Entnahme automatisch zum Gesamtbetrag zu addieren. Ebenso kann der zu Arbeitsbeginn vorliegende Ausgangsbetrag eingestellt werden, welcher von der Geldwaage automatisch vom am Ende des Arbeitstages bestehenden Gesamtbetrag abgezogen wird. Die in Schwarz gehaltene Waage ist zuverlässig und zügig, wenn es um das Zählen des Kasseninhaltes im Geschäftsalltag geht. Innerhalb von zwei Minuten ist die Bargeldzählung von Münzen, Münzrollen sowie Banknoten(bündel) vollständig abgeschlossen. Insgesamt 13 Währungen sind im Erkennungssystem der 6165 bereits vorinstalliert. Neue und alte Banknoten der Währungen werden problemlos zusammen erfasst. Die Zählung wird über das kontrastreiche, 4,1 Zoll große LCD-Display mit Uhrenanzeige in Echtzeit angezeigt. Sie erhalten die mit 3 Jahren Garantie versehene Geldwaage 6165 G3 von Safescan inklusive Netzteil, USB-Kabel, Geldschein-Ablageplattform, Münzschale und mehrsprachiger Kurzanleitung. Durch den integrierten USB-Anschluss können Sie die Zählresultate bequem auf den PC oder ein Notebook exportieren, der ebenfalls vorhandene RJ-10 Anschluss ermöglicht den unkomplizierten Ausdruck der Ergebnisse. Produkthighlights: * Kompakte Geldwaage für Münzen und Münzrollen sowie für Banknoten und Banknotenbündel * Die Geldwaage 6165 G3 bietet Ihnen gegenüber der 6165 einen neuen Prozessor sowie ein neues Design und Display * Erfasst zuverlässig den gesamten Kasseninhalt innerhalb von nur 2 Minuten * Zählt alte und neue Versionen von Banknoten zusammen * 13 vorinstallierte Währungen (Euro, US-Amerikanische Dollar, Britisches Pfund, Schweizer Franken, Polnische Złoty, Ungarische Forint, Tschechische/Norwegische/Schwedische/Dänische Kronen, Australische Dollar, Bulgarische Lew, sowie Rumänische Leu) – kostenlose Währungsaktualisierungen verfügbar * Großes, kontrastreiches 4,1″ LCD-Display mit Uhrenanzeige in Echtzeit * Dank besonders leisem Betrieb ideal für die Verwendung in BürosFunktionen: * Praktische Auto-Add-Funktion für automatisches Addieren der gezählten Münzen/Banknoten zum Gesamtbetrag nach deren Entnahme aus Münzfach bzw. Ablageplattform * Bankfunktion zur Subtraktion eines Ausgangsbetrags vom gezählten Gesamtergebnis * Senden-/Drucken-Funktion durch integrierte USB-Schnittstelle für PC und RJ-10 DruckeranschlussWeitere Details: * Passender wiederaufladbarer Lithium-Akku LB-205 des Herstellers für den mobilen Einsatz optional erhältlich * Lieferung inkl. Netzteil, USB-Kabel, Geldschein-Ablageplattform, Münzschale und mehrsprachiger Kurzanleitung * Anschlüsse: Netzstecker, USB und RJ-10 * Spannung: 12 V / 0,5 A * Maße: L 226 x B 142 x H 76 mm * Farbe: schwarz * Gewicht: 540 g * Garantie: 3 Jahre284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Virtuelle Währung 'Bitcoins'. Nur ein Zahlungsmittel oder attraktive Investmentmöglichkeit?, Taschenbuch von Florian Lechleitner, GRIN,Virtuelle Währung 'bitcoins'. Nur Ein Zahlungsmittel Oder Attraktive Investmentmöglichkeit?, Taschenbuch Von Florian Lechleitner, Grin, 978-3-656-65514-5, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.